PIVOT NEWS
速報解説:トイザらス日本撤退
(488)
6,286回視聴
2026年10月1日
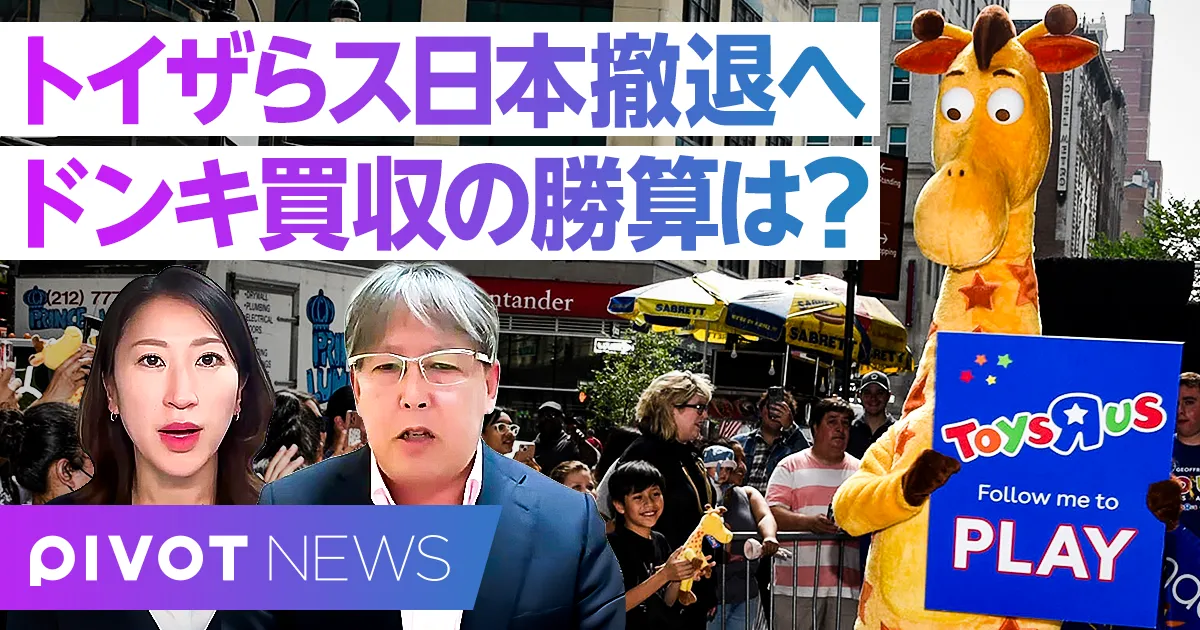
トイザらスが日本の店舗運営から撤退し、ドン・キホーテ運営のPPIHが全150店舗を買収する方針が判明。専門家は、赤字が続く背景には少子化だけでなく大人向け玩具「キダルト」市場への乗り遅れがあったと指摘。インバウンド需要の取り込みに強いドンキの勝算や、既存店舗の新たな活用法など、今後の玩具市場の行方を...
トイザらス日本撤退とドンキ買収の深層:玩具市場最高益の裏で起きた構造的敗因と流通再編の行方
玩具販売大手である日本トイザらスが、国内店舗の運営から撤退する方針であることが明らかになった。
ドン・キホーテなどを傘下に抱えるパン・パシフィック・インターナショナルホールディングス(PPIH)が、国内全150店舗を引き継ぐ方向で協議を進めている。
かつて外資系小売の黒船として上陸し、流通業界に地殻変動をもたらした巨人がなぜ撤退へと追い込まれたのか。
消費経済アナリストの渡辺広明氏の解説を基に、市場構造の変化と買収の真の狙いを読み解く。

Q. 国内の玩具市場が過去最高を更新する中で、なぜ日本トイザらスは8期連続赤字となり撤退に追い込まれたのか?
国内の玩具市場そのものは、売上規模が1兆1600億円を超えて過去最高を記録しており、前年比でも約6.3%増と極めて好調に推移している。
それにもかかわらず日本トイザらスが8期連続の赤字に沈み撤退に至った背景には、顧客層の急激な変化と業態のミスマッチがある。
現在、玩具市場の拡大を力強く牽引しているのは子供ではなく、「キダルト(キッズ+アダルト)」と呼ばれる大人の消費者層である。
市場全体の約3割をトレーディングカードゲームが占め、精巧なフィギュアや大人向けぬいぐるみなどの需要が急増している。
トイザらスは長年にわたり子供向け玩具を主力商品に据え続けてきたため、成長領域であるキダルト需要を十分に取り込むことができなかった。
これに加えて、日本国内の超少子化により本来の主要ターゲットである子供の絶対数が急激に減少した。
さらに、ヨドバシカメラやビックカメラといった家電量販店、ネット通販、ディスカウントストアなどへ購買チャネルが流出したことも決定打となった。
少子化という構造的課題と販売チャネルの多様化に対し、子供向け専業モデルからの脱却が遅れたことが致命的な要因である。
Q. 1991年に外資系小売の先駆けとして上陸したトイザらスは、日本の流通にどのような歴史的インパクトを与えたのか?
日本トイザらスの進出劇は、日米貿易摩擦を契機とする歴史的な規制改革の象徴であった。
1990年代初頭、日本市場の閉鎖性を打破しようとする米国の強い要請により、大規模小売店舗法(大店法)の改正が断行された。
その規制緩和の第1弾として1991年に日本へ乗り込んできたのが、米トイザらスであった。
当時、小売業は地域密着型のドメスティックな産業と信じられており、外資系チェーンが日本で成功するかどうかは疑問視されていた。
しかしトイザらスは、多層的な問屋構造を中抜きし、小売と玩具メーカーが直接取引を行うという新たなサプライチェーンの構築に挑んだ。
それまで玩具の主たる購入先であったイトーヨーカドー、イオン、ダイエーといった総合スーパー(GMS)から市場を奪い、巨大な売り場に玩具を並べるカテゴリーキラー旋風を巻き起こした。
流通の近代化と価格破壊を主導した黒船の撤退は、日本型流通に風穴を開けた一時代の終わりを象徴している。
Q. 2017年の米本社破綻から9年間も日本事業が存続できた理由と、最終的に撤退に至った限界はどこにあったのか?

米トイザらスが過大な負債によって2017年に経営破綻した際、日本法人も連鎖倒産するのではないかと懸念された。
米国の破綻要因が財務悪化にあったのに対し、日本市場はすでに超少子化に直面していたため、事業環境としてはさらに過酷であった。
それにもかかわらず日本法人単独で9年もの間事業を維持できたのは、大人向け市場への活路を必死に模索していたからである。
実際に上野マルイにキダルト専門店を出店するなど、市場の潮流に合わせた起死回生の施策を打っていた。
しかし、全国に展開する150店舗の大半は大型ショッピングモールやロードサイドに位置し、旧来の子供向け陳列から脱却できなかった。
キダルト市場の成長性に気づき本格的に舵を切ったタイミングがあまりにも遅すぎたと言わざるを得ない。
乳幼児を対象とした「ベビーザらス」も少子化の加速で商圏が狭まり、新商品開発も滞る悪循環に陥った。
累積する赤字を支えきれなくなり、業態転換が完了する前に体力の限界を迎えたのが実態である。
Q. ドン・キホーテを展開するPPIHが、巨額の赤字を抱えるトイザらスを買収する狙いは何なのか?
買収額が約100億円とも報じられる中、小売業界で最も勢いのあるPPIHが買い手となったことには明確な戦略的意図が存在する。
最大の狙いは、トイザらスが全国に保有する150店舗の一等地と大規模な不動産インフラの獲得にある。
新規出店用地の確保が年々難しくなる中、すでに大型商業施設や有力ロードサイドに展開している店舗網を一挙に手中に収められるメリットは計り知れない。
獲得した拠点の活用方法も多岐にわたる。
ドン・キホーテの強みである大人向け玩具やIPコンテンツのノウハウを注入して玩具売り場を再生する選択肢もあれば、好立地をそのままドン・キホーテへ転換することも可能である。
さらに、PPIHが注力している食品ディスカウントの新業態「ロビンフッド」を導入するシナリオも現実味を帯びている。
不採算拠点を柔軟に自社主力業態へ振り替えることができるPPIHだからこそ、成立する買収案件と言える。
Q. 同じ外資のコストコや製造小売のニトリと比べて、トイザらスが直面したカテゴリーキラーとしての構造的限界とは何か?

特定の品目を大量に揃えて低価格で売る「カテゴリーキラー」というビジネスモデルにおいて、トイザらスは構造的な欠陥を抱えていた。
日本で成功しているニトリやユニクロは、海外生産による低コスト化と自社企画製造(SPA)を確立し、高い粗利益率を確保している。
また外資系で独走するコストコは、総合的な品揃えに加え、利益の大半を会員費から得る課金型モデルを武器にしている。
対照的にトイザらスは、他社が製造したナショナルブランド(NB)商品を仕入れて販売するだけの単純な流通形態にとどまっていた。
NB中心のモデルでは粗利率を自らコントロールできず、価格競争に巻き込まれやすい脆弱性を持つ。
自社開発のSPA業態でもなく、会員制のような独自収益基盤も持たない専門店は、少子化と販路多角化の波に抗えなかった。
現代の日本の小売市場において、単なる仕入れ型のカテゴリーキラーを単体で維持することには限界がある。
Q. ドン・キホーテとの統合によって、玩具売り場や今後のエンタメ流通はどのように刷新されるのか?
両社の統合は、縮小する国内玩具流通に強力なシナジー効果を生み出す契機となる。
第一に、ドン・キホーテが誇る圧倒的なインバウンド集客力の活用である。
日本のキャラクターIPやフィギュア、カードゲームは訪日客から絶大な人気を集めているが、従来の玩具専門店は外国人客を十分に取り込めていなかった。
ドンキのノウハウを融合させることで、インバウンド需要を一気に掘り起こす売り場への変革が可能となる。
第二に、陳列手法と店舗体験の化学反応である。
トイザらスの整然とした商品陳列と、ドン・キホーテの代名詞である圧縮陳列の宝探し感を掛け合わせることで、新たなエンタメ空間を創出できる。
第三に、圧倒的な調達規模によるメーカーへのバイイングパワーの向上だ。
2社合算の購買力を武器に限定商品の共同開発や有利な仕入れ条件を引き出せれば、収益性の抜本的な改善が期待される。
少子化下の国内市場においても、大人のホビー需要と海外需要を絡めた新しい小売の勝ち筋が拓かれようとしている。