
PIVOT LIVE
日本車vs中国EV
(247)
5,397回視聴
2026年10月7日
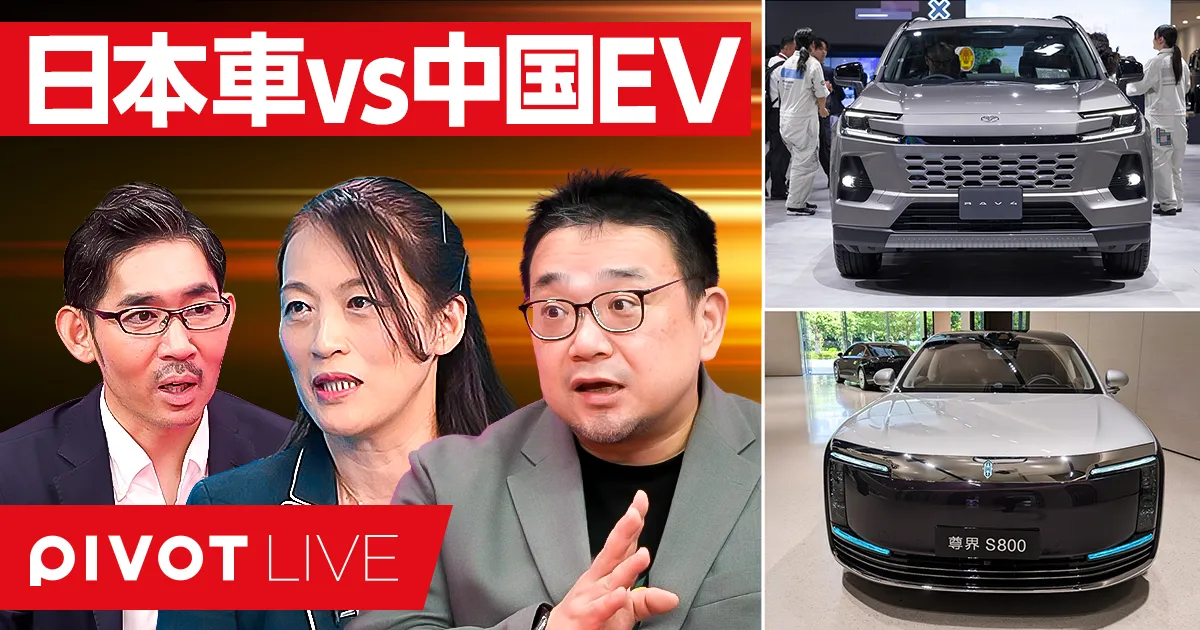
10/7 12時から生配信で、中国自動車マーケットの最前線と東京・パリの両モビリティショーの注目点についてジャーナリストの高口康太氏と自動車ジャーナリストの川端由美氏に解説していただきました。 <ゲスト> 高口康太|ジャーナリスト 千葉大学客員教授。同大学院人文社会科学研究科単位取得退学。2度の中...
日本車vs中国EVの覇権争い:供給過剰の中国市場と欧州攻勢、そして次世代モビリティへの大転換
世界の自動車産業は今、歴史的な大転換期に直面している。
右肩上がりの急成長を続けてきた中国の自動車市場がマイナス成長へと転じる一方で、国内で抱えきれなくなった莫大な過剰生産能力が海外市場へと津波のように押し寄せている。
激しい安売り競争に喘ぐ中国EVの実態、欧州での非関税障壁をめぐる攻防、そして人と協働するモノづくりを進める日本車の対抗軸とは何か。
現地取材を重ねた専門家の分析をもとに、両国の自動車産業の深層と10年後の未来予測を徹底検証する。
Q. 国内販売が急減する中国自動車市場で、なぜ世界規模の輸出ラッシュが起きているのか?
中国の自動車製造販売台数は長年の右肩上がり成長から一転し、前年比で二桁減となるマイナス成長に陥っている。
秋の最需要期であっても車が売れず、各自動車メーカーは年度目標を達成するために死に物狂いの値下げ競争に突入した。
深刻なのは、中国国内の自動車生産能力が年間5000万台以上という、世界の総需要の半分に匹敵する規模に達している点である。
工場の実質稼働率が大きく低下するなか、国内で消化できない余剰在庫を解消する唯一の手段が輸出となっている。
年間の輸出台数はすでに1000万台を突破する勢いを見せており、関係者の間では2000万台規模を輸出すべきだという議論すら出ている。
販売先のあてがないまま船便で海外へと車両を送り出すケースも多く、まさに狂乱の輸出状態が常態化している。
数年前まで100万台に満たなかった輸出台数が短期間で急激に膨張したことで、世界の自動車市場は供給過剰の激震に晒されている。

Q. 急激に普及した中国EVで、どのような構造的トラブルや消費者の不満が噴出しているのか?
2020年頃から爆発的に普及した中国のEVだが、数年を経てその光と影が如実に浮き彫りになってきた。
最大のボトルネックの一つが自動車保険料の高騰である。
EVの車体は高度にモジュール化されており、軽微な接触事故でもアセンブリ全体の交換を余儀なくされるため、修理代が跳ね上がる。
さらに加速性能の高さから初心者の事故率が高く、保険会社が支払うコストはガソリン車の2.2倍に達し、保険各社が引受拒否や赤字に追い込まれている。
また、中国EVのオーナーの過半数が3年以内に車両を買い換えるという特異な消費行動が定着している。
頻繁なモデルチェンジによって旧型車のOS更新や正規保証が打ち切られる懸念が強く、消費者はスマートフォンと同じ感覚で乗り換えを急ぐ。
車種を絞り更新が手厚いテスラがiPhone的に高い残価率を維持するのに対し、多品種乱立の中国EVは陳腐化の早いAndroidのような扱いを受け、中古車残価率の暴落を招いている。

Q. 中国で自動車産業の雇用が激減する背景には、日中の工場思想のどのような違いがあるのか?
EV市場の急拡大とは裏腹に、中国の自動車産業全体では関連雇用が約600万人も減少している。
EVは部品点数が少なく定期点検の手間が減るため、製造からアフターサービスに至るまで従来の雇用吸収力が著しく失われた。
さらに新興メーカーが巨額投資によって人間を排した完全無人工場を次々と立ち上げたことが、雇用の消失に拍車をかけている。
BYDなどの大手では現場の高卒労働者を大幅に削減し、ラインを監視・制御する大卒や院卒のエンジニアを増員する高学歴化が進んでいる。
ここには日中のモノづくりに対する決定的な思想の違いが存在する。
日本は既存の設備を長期間かけて減価償却し、現場の職人による日々の改善活動で高品質と低コストを追求する。
対照的に中国は、政府の補助金や税制優遇を活用して更地に最新鋭の欧州製設備を丸ごと導入し、稼働率は後から引き上げるという大胆な手法をとる。
設備も労働者も数年単位で入れ替えるスクラップ&ビルドの思想が、中国の急成長と雇用の歪みを同時に生み出している。

Q. 欧州市場に押し寄せる中国メーカーに対し、現地ではどのような防衛策と利害対立が起きているのか?
欧州の自動車メーカーが高価格帯のEVへシフトするなか、一般消費者の手が届きにくい市場の隙間を中国勢が突いている。
買収したMGやボルボといった欧州発祥のブランドを活用し、現地デザイナーを起用した手頃な価格帯の車両を投入して消費者を急速に獲得している。
モーターショーでも主役の座を奪いつつあり、欧州市場は中国勢にとって利益確保のために決して譲れない主戦場となっている。
危機感を募らせるEUは環境基準や安全基準、関税引き上げなどの非関税障壁を設けて締め出しを図るが、中国勢は高い開発力でそれらを軽々とクリアしていく。
一方で、中国メーカーが雇用と付加価値を自国に残すため簡易的な組み立てだけを海外で行おうとする姿勢には警戒が強い。
しかし、工場誘致によって雇用を創出したいハンガリーやスペインなどの国と、自国の基幹産業を守りたいドイツやフランスとの間で足並みの乱れが露呈している。
Q. 激突する日本車と中国EVの戦いは、10年後にどのような結末を迎えるのか?
短期的には、両陣営は市場での棲み分けを進める可能性が高い。
過酷な環境や過積載に耐えうる耐久性と低燃費を誇る日本のハイブリッド車は、アフリカや新興国の奥地などインフラが脆弱な地域で不可欠な存在であり続ける。
一方の中国勢は、安価なモータリゼーションを求める都市部や新興国市場を攻略し、ボリュームゾーンを制覇していく構図が予想される。
ただし、日本車が圧倒的なシェアを握ってきた東南アジア市場では中国勢の侵食が急速に進んでおり、ここを守り抜けるかが日本勢の命運を分ける。
しかし、中国EVの現在の右肩上がり路線が今後10年間そのまま継続することはあり得ない。
設備過剰と値下げ競争の限界から、数年内に大規模な淘汰と業界の再編統合という反転局面が確実に訪れる。
さらに中長期的に見れば、車両製造というハードウェア単体の利益率は極端に低下し、自動運転や移動サービスを握る米国のプラットフォーマーが上位レイヤーの利益を総取りする恐れもある。
中国はEVで培った強電系や制御技術をロボティクスや空飛ぶクルマといったフィジカルAIへ転換しようとしており、日本も単なる車両製造にとどまらないモビリティ社会の変革を主導できるかが問われている。