フィジカルAIで日本は勝てるか?米国以外で売ると決めよ
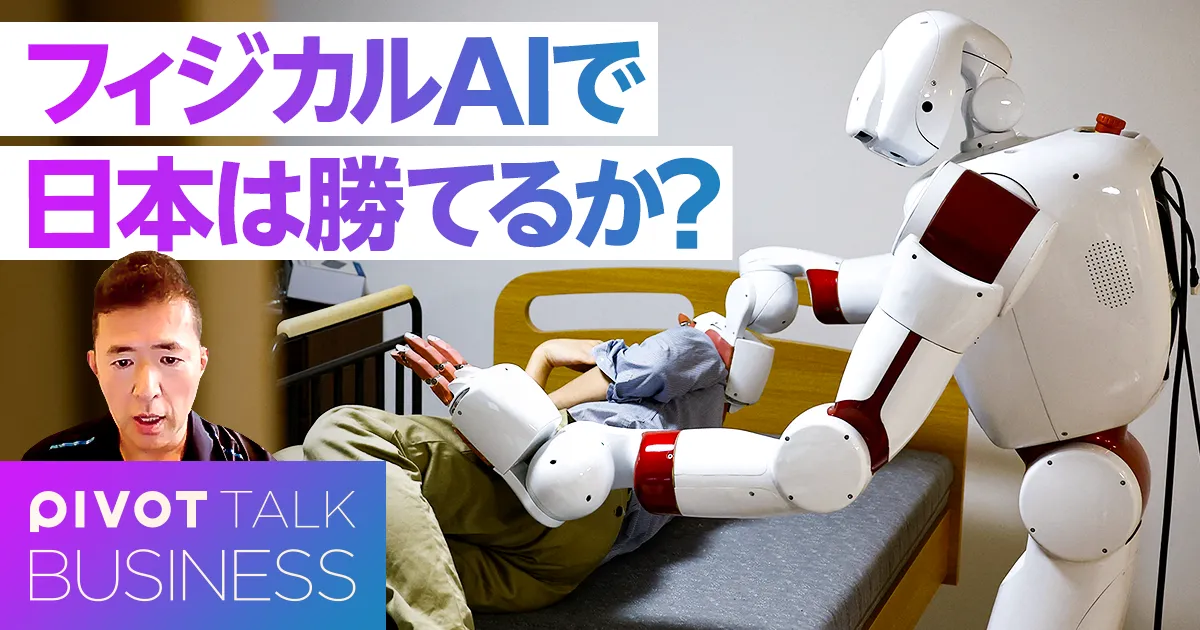
日本の救世主として注目を浴びる「フィジカルAI」。日本はこの分野で優位性が高いのか?米国でも売れるのか?日本の勝ち筋を、シンガポール国立大学リークアンユー公共政策大学院の田村耕太郎・兼任教授に聞いた。 <ゲスト> 田村耕太郎|国立シンガポール大学 リー・クアンユー公共政策大学院 兼任教授 早大卒、...
日本製ロボットが米国から締め出される衝撃。フィジカルAIで日本が生き残るための活路と制度設計
ソフトウェアの覇権争いで米中に後れを取った日本にとって、身体性を持つ人工知能「フィジカルAI」はハードウェア技術をテコに復権を果たす絶好の機会と見られていた。
しかし、日本政府が描いた「2040年までに世界シェア3割・市場規模20兆円」という野心的な成長戦略に、早くも暗雲が立ち込めている。
米国が打ち出した厳格な「製造地主義」により、同盟国である日本の国内生産品であってもヒューマノイドなどの排除が進められているためである。
米中両国からの締め出しという過酷な現実を前に、日本は従来の輸出依存モデルから脱却し、独自の勝機を見出さなければならない。
本稿では、シンガポール国立大学の田村耕太郎氏の知見を基に、日本のAIロボティクス戦略の誤算と、介護や自動運転を起点とする活路を解き明かす。

Q. 日本のフィジカルAI戦略を狂わせた米国の製造地規制とはどのようなものか?
日本政府のAIロボティクス戦略における最大の誤算は、最大の輸出先と見込んでいた米国市場へのアクセスが閉ざされつつある点にある。
米国は現在、国家安全保障の観点から純粋な「製造地主義」を急速に推し進めている。
これは企業の本社所在地や同盟関係を問わず、製品代金ベースで65パーセント以上を米国内で製造しなければ米国製品として認めないという厳格な基準である。
日本政府は国内産業の空洞化を防ぐため「日本国内での製造」を後押ししてきたが、米国側は事実上「日本国内で作った完成品は買わない」と通告してきた形である。
この規制の波及は決して偶発的な不運ではない。
米国連邦通信委員会(FCC)は事前にドローンや通信ルーターの排除を段階的に進めており、AIロボティクスへの規制拡大は十分に予測可能であった。
国防総省による例外承認を得る道は残されているものの、その審査ハードルは極めて高い。
米国企業はAIという「頭脳」からハードウェアという「身体」まで自国内で内製化する垂直統合を加速させており、日本企業が完成品で切り込む余地は失われつつある。
Q. 世界シェアを誇る日本のロボット部品産業は安泰と言えるのか?

完成品が締め出されても、日本が誇る高品質な減速機やモーターなどの部品供給で優位を保てるという楽観論が存在する。
しかし、この見通しも決して安全ではない。
米国の65パーセントルールでは、高価な日本製の中核部品を大量に組み込むと現地生産比率の基準をクリアできなくなるため、米系完成品メーカーが日本製部品を敬遠する動機が働く。
さらに深刻なのは、従来の「産業用ロボット」と「ヒューマノイド(人型ロボット)」では求められる技術特性が根本から異なる点である。
工場に固定されて単一の精密動作を繰り返す産業用ロボットと、不整地を自律的に動き多様な作業をこなすヒューマノイドは、サッカーと野球ほど競技種目が違う。
世界市場で圧倒的シェアを持つ国内大手メーカーでさえ、人型ロボット向け部品に関しては自らを「新規参入者」と位置づけている。
ハードウェアの優位性は世代交代のサイクルが極めて早く、一世代の優位が永続することはない。
米中が部品の内製化を進める中、日本のサプライチェーンが安泰であるという前提は根本から見直す必要がある。
Q. なぜ中国はフィジカルAIの性能向上において圧倒的なスピードを誇るのか?
フィジカルAIの進化を決定づける本質は、物理世界における「試行回数」と「失敗データの蓄積」にある。
日本企業は寸分の狂いもない完璧なハードウェアを完成させてから市場投入しようとする傾向が根強い。
対照的に、中国は年間10万台規模のヒューマノイドを市場へ投入し、現場で無数の失敗を繰り返させながら機械学習モデルを鍛え上げる戦略を採用している。
例えばシェフの代わりに「卵を割る」という動作一つをとっても、アプローチの違いは鮮明である。
日本が精緻な機構設計で正確に割ろうとするのに対し、中国は大量のロボットに数百万個の卵を割らせ、握り方の失敗や殻の強度、摩擦係数のばらつきをビッグデータとして学習させる。
数千台の実装にとどまる日本と、10万台を投入する中国とでは、蓄積されるデータ量とアルゴリズムの成熟速度において埋めがたい格差が生じる。
「数の暴力」がそのままAIの知能の差となる物理領域において、中国の圧倒的な実装スピードは日本にとって極めて脅威である。
Q. フィジカルAIの価値の源泉である現場データに関して日本が抱える課題とは何か?
ロボット本体のハードウェアがいずれ汎用化・コモディティ化していく以上、フィジカルAIビジネスの真の収益源は現場で取得される運用データにある。
しかし、現在の日本には「現場で取得されたデータは誰のものか」という所有権の明確な法的合意が存在しない。
製造メーカー、現場の導入事業者、プラットフォームを握るクラウド事業者、あるいは利用者の誰に帰属するのかが未整理のままである。
データ所有権の曖昧さは、ビジネスモデルの構築を直撃する。
メーカー側が運用データを入手できる契約であれば、データを収益源と見なしてロボット本体を安価に提供できる。
反対に現場事業者がデータを囲い込む場合、メーカーはハードウェア単体で利益を出さざるを得ず、販売価格は跳ね上がる。
さらに、集積した膨大な物理データを解析しシミュレーション環境を構築するには、国家規模の大規模計算基盤と膨大な電力インフラが不可欠となる。
制度設計と計算インフラの両面で、日本は早急な体制整備を迫られている。
Q. 海外市場への展開が困難視される中、日本が狙うべき現実的な活路はどこにあるのか?

米中から締め出された日本が他の海外市場へ活路を求めることは容易ではない。
若年人口が増加している新興国では、為政者は失業や社会不安を恐れて人間の雇用を奪うロボットの導入を強く警戒する。
新興国で受け入れられるのは、溶接のような高度熟練作業を補完し工場の歩留まりを高める「部分自動化」に限定される。
また、欧州諸国は極めて強固な労働組合と厳格な労働者保護法制を有しており、人型ロボットの早期普及は見込めない。
この国際情勢を踏まえると、世界で最もフィジカルAIを歓迎する条件が揃っているのは日本国内市場そのものである。
日本は深刻な少子高齢化により構造的な人手不足に陥っており、労働代替に対する社会的抵抗感が極めて薄い。
特に外国人労働者の受け入れ枠に制約がある介護現場や、公共交通の縮小と免許返納が加速する地方都市の自動運転モビリティは、待ったなしの巨大な実需を抱えている。
海外展開に幻想を抱く前に、まずは足元の国内課題を解決する実験場として日本市場を徹底的に掘り起こすことこそが最優先の活路である。
Q. フィジカルAI戦略を軌道修正するために政府が直ちに実行すべき政策とは何か?

日本政府が直ちに断行すべき柱は3つ存在する。
第1に、米国への輸出依存が崩壊した現実を直視し、「2040年に20兆円」という数値目標を国内市場を主軸とした現実的な計画へと引き直して公表することである。
第2に、政策の評価指標をロボットの「出荷台数」から、現場でどれだけ良質な「学習データ」を獲得できたかへと転換し、データの所有権と利用ルールを法的に確定させることである。
そして第3に、最も需要が切迫している「介護報酬」をフィジカルAIの最初の市場基準価格として設計し直すことである。
現行の介護報酬体系は人員配置基準に依存しているため、ロボットを導入して業務効率化を図ると事業所の報酬が減額されるという逆インセンティブが存在する。
科学的介護情報システム(LIFE)のような枠組みを改良し、現場が有用な動作データを提供するほど介護報酬が加算される仕組みを構築すべきである。
経済産業省と厚生労働省が省庁の垣根を越えて連携し、生産性向上が現場の利益に直結する制度を整備することこそ、日本のAIロボティクス戦略を再起動させる決定打となる。