2億円あっても、キャッシュで住宅購入しない方がいい理由
構成/加々美 翼 撮影/稲垣純也
スタートアップが盛り上がる中、SOによって大金を手にするのも夢ではなくなっている。その他にも早期退職や相続などでまとまった金融資産が急に手に入った場合、正しく運用できる自信があるだろうか? 住宅購入などの大きな支出はどう考えるか。IFAの長谷川学氏が事例を元に深く解説する。
前提となる資産の洗い出しとキャッシュフロー
シナリオ設計の前に、現状の資産や収支の棚卸しをします。
パワーカップルの場合、それぞれで自分の資産を管理しており、夫婦間での共有がなく、それぞれどのくらいの収入があり、資産があるかという認識があまりないパワーカップルには、まずこの過程が重要になります。
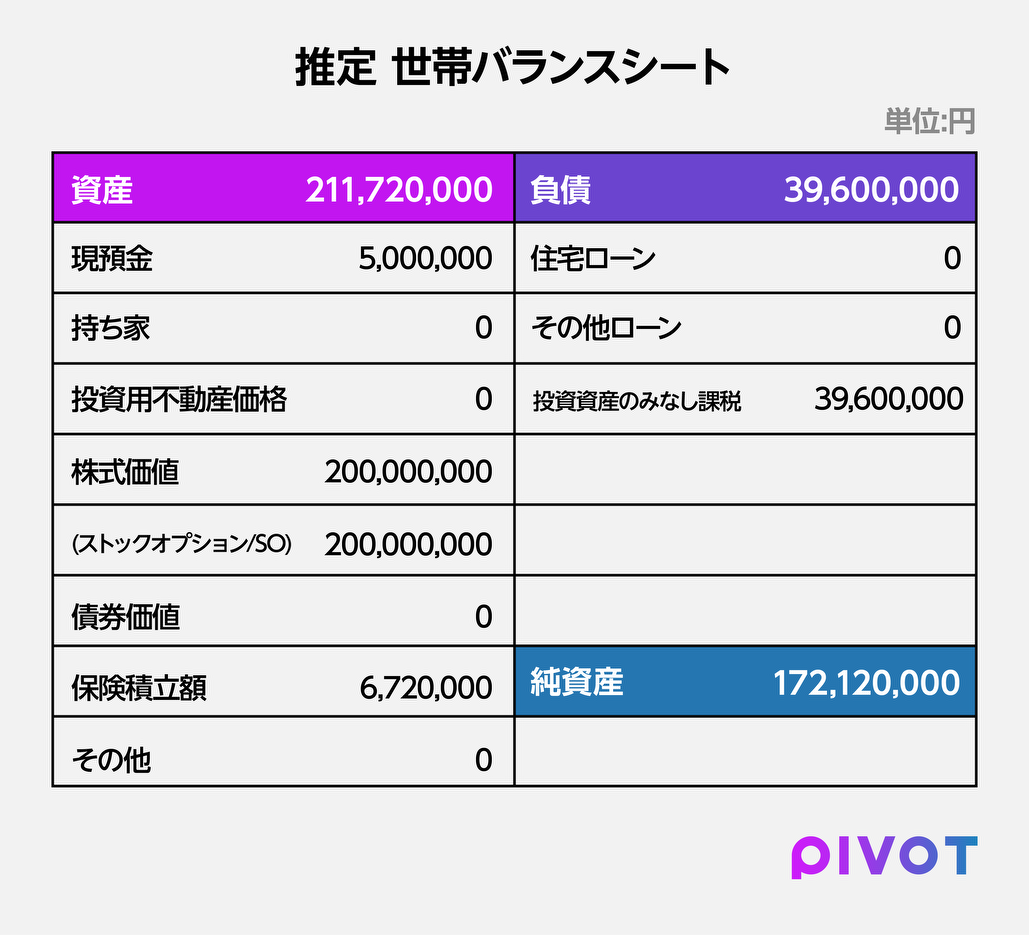
Aさんの世帯の場合、現預金は500万円、保険積立が672万円、現状2億円の株式価値のあるSOが資産です。
給与所得は、60歳まで夫婦ダブルインカムの予定で、合計年収を1700万円。収支や所得税のヒアリングを実施し、推定の世帯年間キャッシュフローを図のように作成しました。
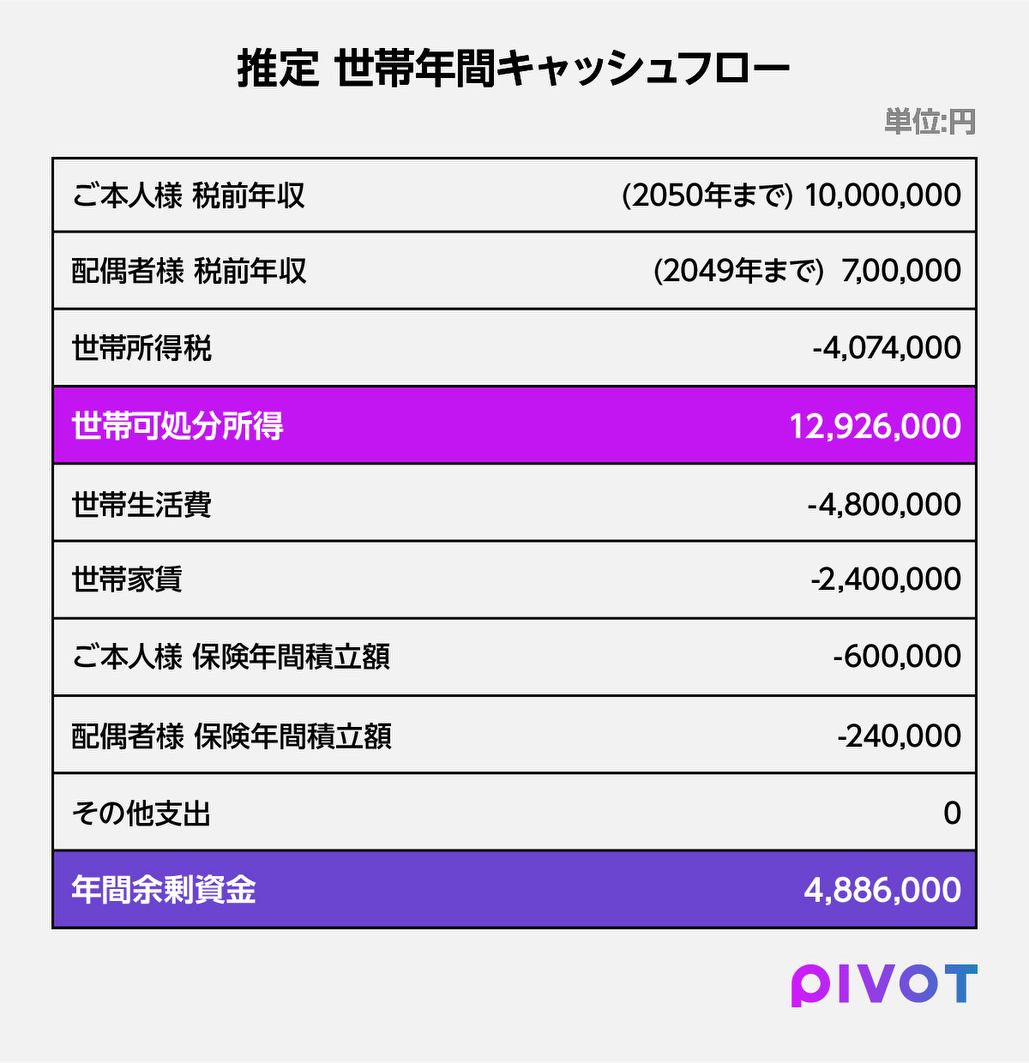
支出は家賃を含め、年間720万。ここで1つ目のポケットである”安全資産”は、元々の500万円の現預金のままでOKと考えます。
2つ目のポケット”インカム”については、Aさんはまだ若く、夫婦2人とも働いていて、収入が十分あるので、目先インカムゲインを得る意向もないことから不要と判断されました。
シナリオを判断する
3つ目の“戦略資産”と、4つ目の“積み上げ資産”のポケットの方針を検討する際に、将来の想定シナリオを見ながら考えます。
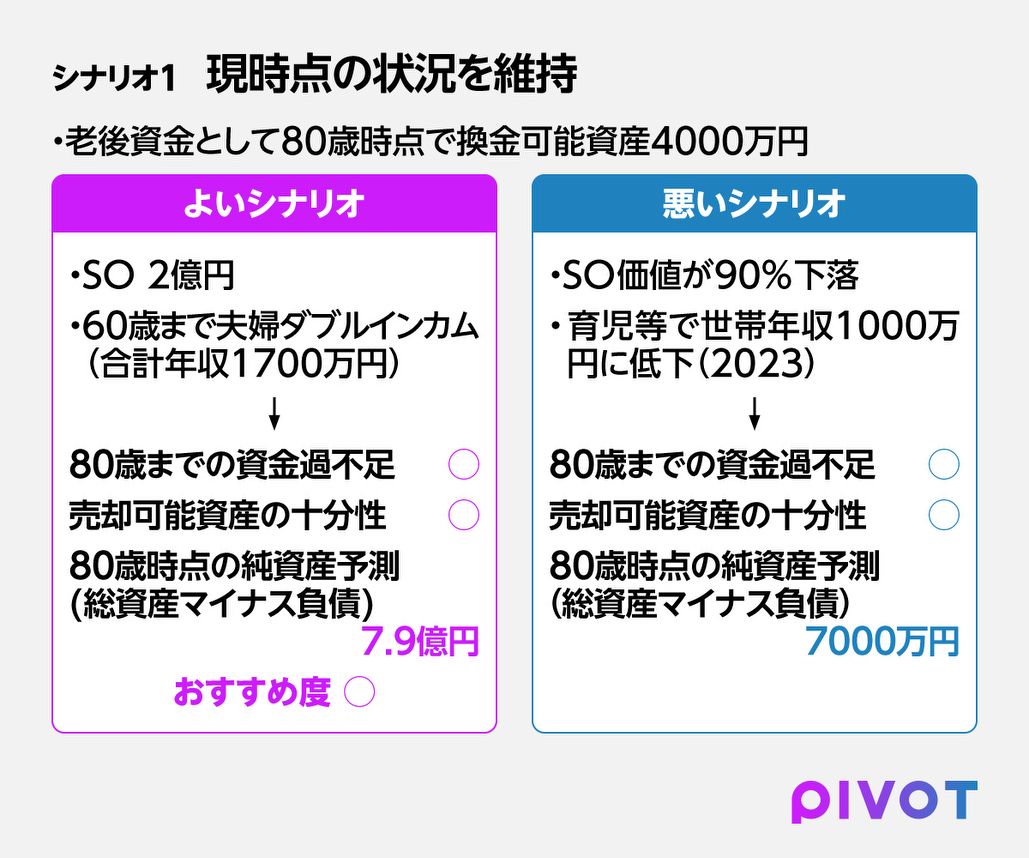
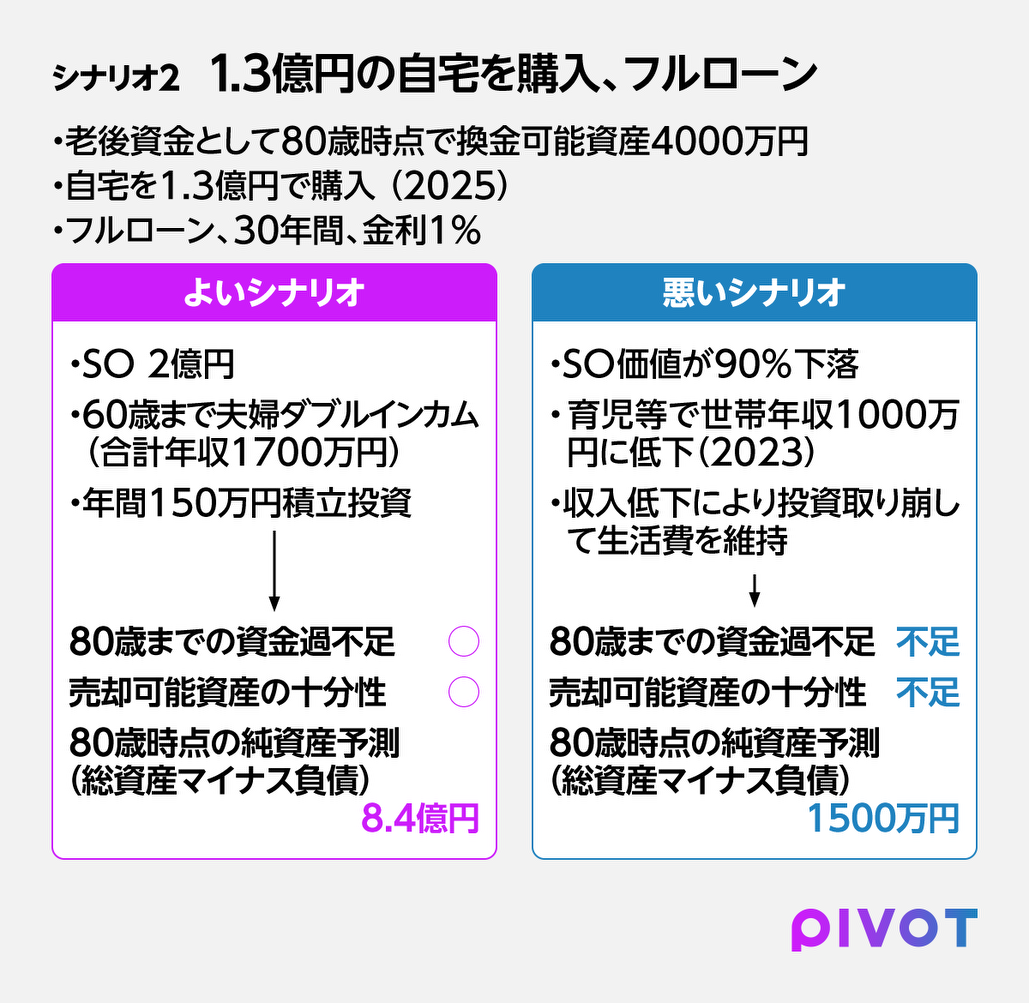
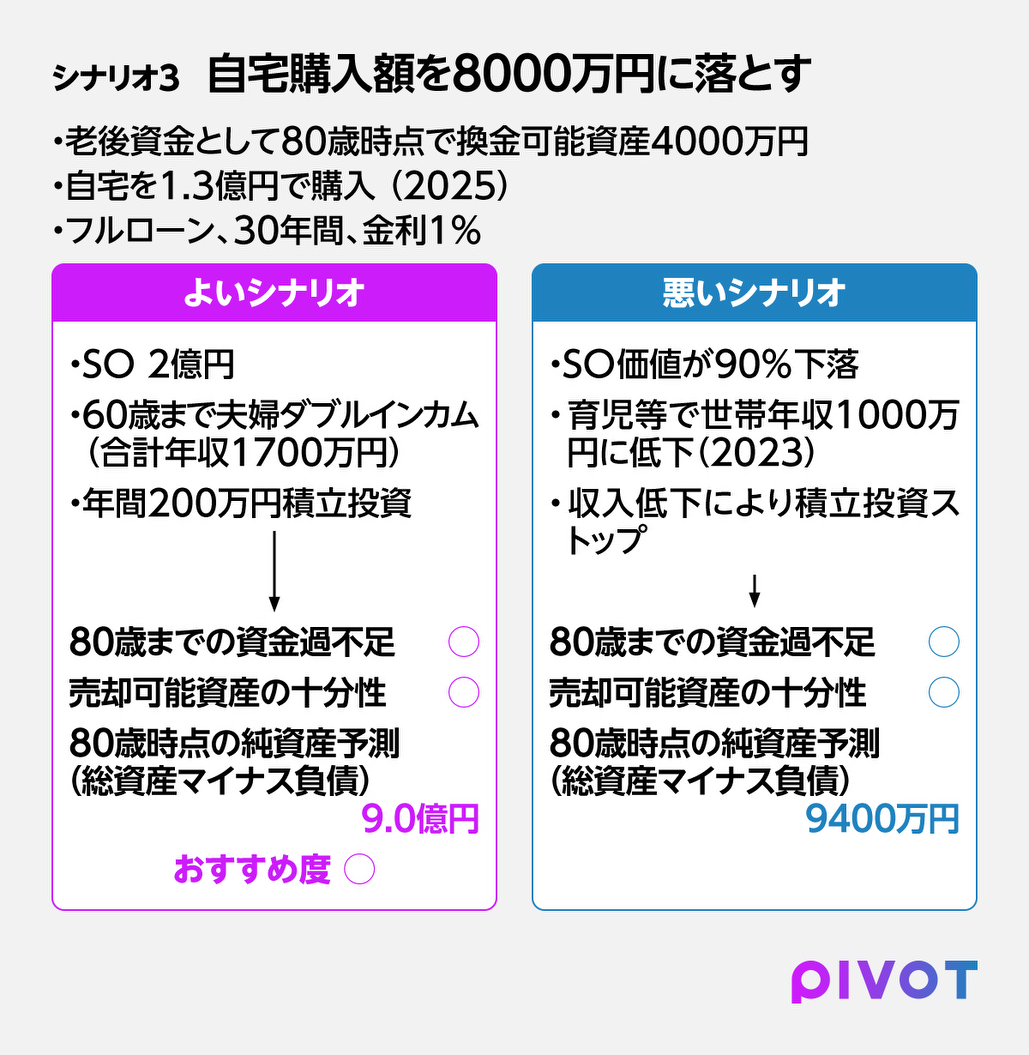
シナリオを4つ、そしてそれぞれのダウンサイド(※図ではダウンサイドを"悪いシナリオ"としています)として、資産の肝となるSOの価値が90%下落する想定を入れて作成しました。ダウンサイドも加味した上でシナリオ4を推奨プランとしています。
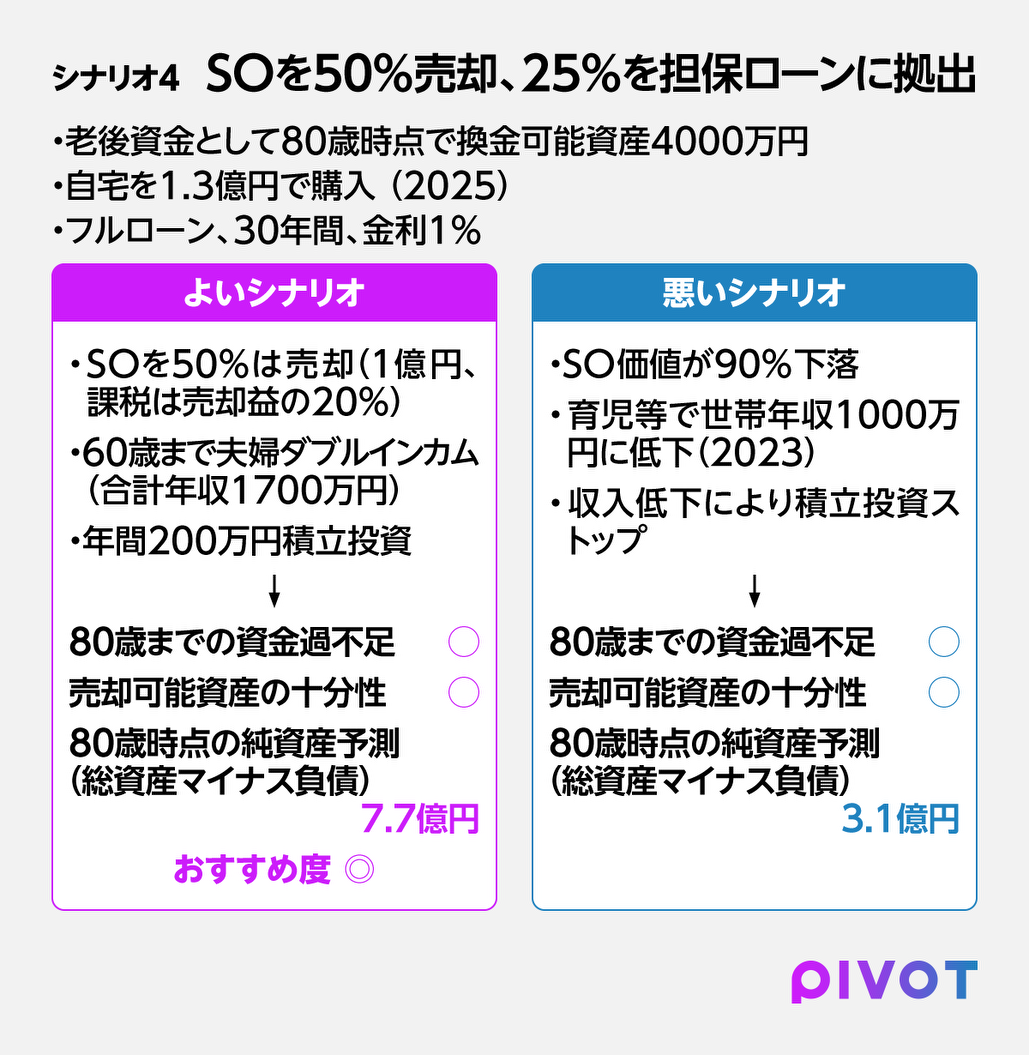
シナリオ4では、SOを50%売却(1億円、課税は売却益の約20%)し、SOの25%を権利行使し証券担保ローンで借入をし運用(5000万円のSOの30%を運用)、自宅を8000万円で2025年に購入。なお、購入は30年間のフルローン(金利1%と仮定)を前提としています。
住宅購入に1.3億かける選択肢もありましたが、ダウンサイドでの将来的な資金不足リスクを考え、8000万円の住宅を選択。
住宅はキャッシュ購入NG?
住宅購入を検討する際、手元に2億円分の資産があると思うと、ローンという借金ともいえる仕組みを使うより、キャッシュで買ってしまうほうがいいのでは?という人もいます。
これは”借りをつくりたがらない”日本人に多い傾向にも思いますが、基本的には現金で住宅購入をすることはお勧めしておりません。日本は低金利であり、住宅ローン金利は、現状1%未満で借入できることも多く、とても低いです。
先に話したように、例えば2億円分の資産のうち30%の6000万円借入をして、その6000万円を利回り3%の米国債に投資した場合、借入の金利1%を払ったとしても、2%分の120万がキャッシュフローとして増えるわけです。現金で家を購入して元手をなくしてしまうより、ローンを組んで借り入れをし、手元にある資産を効率的に運用するほうが結果として経済合理性が高くなると考えます。
戦略資産の方針
Aさんの場合、①SOが自社株(個別株式)であるため、その時点で必然的に4つ目のポケット“積み上げ資産”の比率が高い。②不動産の購入によりローンと証券担保ローンを想定しているため、流動性が高い資産で運用をする必要がある。③SO比率が元々高いことに加え、共働きで収入が多く年齢も若いためリスク許容度は高い。といった3つの課題と意向を勘案し、将来のゴールを実現するために50%のSOの売却を推奨しました。
その売却益のうち約20%は課税対象ですので、残りの約7500万円と証券担保ローンで拠出した約1500万円を3つ目のポケット”戦略資産”に回し、合計約9000万円の運用を実行しました。購入のタイミングも1度で全額投資するのではなく、当初は6500万円を運用に回し、残りの2500万円は1年間の間で徐々にリバランスをしながら投資実行することに決まりました。
こうして、時間をかけて4つ目のポケット”積み上げ資産”の割合を減らし、自分のポートフォリオのコア部分を作ることで、長期的に資産を守りながら、増やしていく方針に決まりました。
今回は、リスク許容度も高いことから、高リスク資産を含む利回り(平均期待上昇率)5.9%の株式に79.5%、利回り2.1%の債券に20.5%で投資しました。
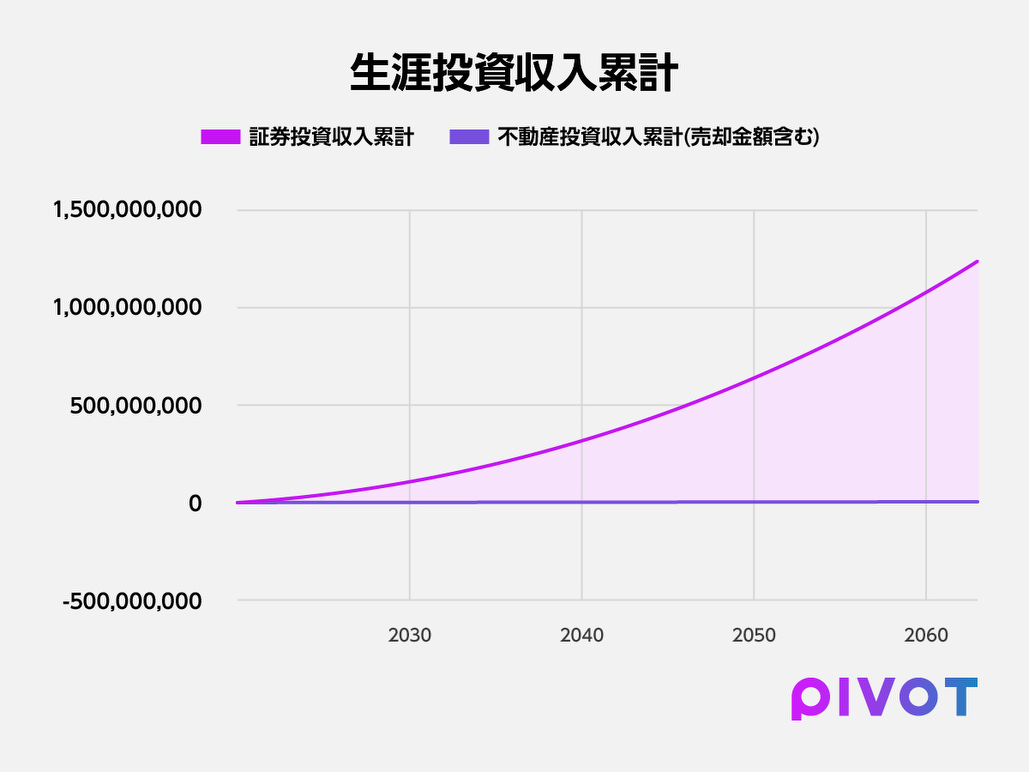
証券の年間利回りは5.1%と想定し、生涯投資収入累計は図のように予測しています。
さらに、4つ目のポケットは、残りのSOだけでなく、年間200万円の積立投資も行うことにしました。これは時間分散で投資をするため、リスクを許容できると考え、世界株式で投資をしました。
結果として、Aさんの資産はマーケットの変動を受けながらも順調に推移し、購入したい物件が見つかったことと銀行から低金利かつフルローンで借入をすることができたため、当初目標にしていた自宅の購入を予定よりも早く実行しました。